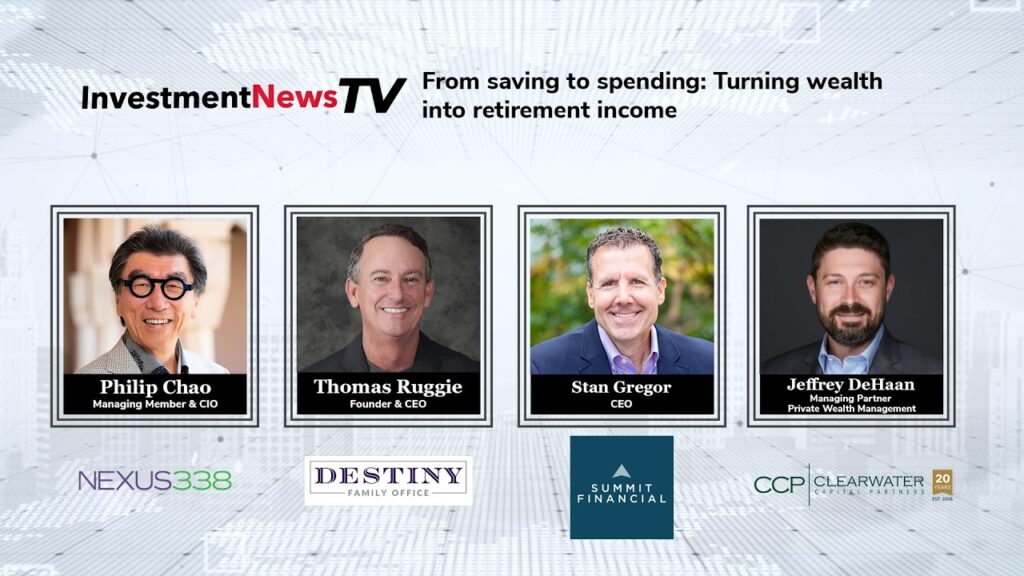
Persaraan ialah topik yang ramai rakyat Malaysia sedang cari sekarang, dan mudah untuk faham sebabnya. Satu panel penasihat kewangan InvestmentNews baru-baru ini membincangkan masalah yang kerap timbul dalam pertemuan dengan pelanggan mereka: orang ramai telah mengumpul simpanan selama beberapa dekad, tetapi mereka bergelut untuk menukarkan kekayaan itu kepada pendapatan yang stabil dan yakin untuk dibelanjakan. Artikel ini menerangkan idea-idea tersebut dalam bahasa yang mudah dan menunjukkan bagaimana ia terpakai kepada simpanan KWSP anda serta wang persaraan lain.
Mengapa orang yang ada simpanan masih berat hati untuk membelanjakannya?
Jeffrey DeHaan, rakan urusan di Clearwater Capital Partners, berkata bahawa sebelum Perang Dunia Kedua, persaraan “memang bukan sesuatu yang wujud di mana-mana.” Maksudnya, kebanyakan keluarga belum ada masa yang lama untuk belajar bagaimana persaraan panjang sepatutnya berfungsi. Ramai yang merasakan mereka sedang belajar sambil melaluinya.
Logik yang sama terpakai di Malaysia. Persaraan panjang yang dibiayai daripada jumlah simpanan ialah cabaran yang agak baharu bagi isi rumah, jadi adalah normal untuk berasa ragu-ragu tentang berapa banyak yang selamat untuk dibelanjakan setiap bulan.
Apakah risiko umur panjang dan mengapa ia patut dibimbangkan?
Panel itu menerangkan risiko umur panjang sebagai risiko hidup lebih lama daripada yang dijangka, sehingga simpanan anda perlu bertahan lebih lama. Philip Chao, ahli pengurusan dan CIO Nexus 338, berkata bahawa hidup lebih lama ialah kebimbangan yang banyak dibincangkan, dan beliau memetik satu statistik yang beliau percayai: bayi yang lahir dekad ini mempunyai 50% peluang untuk hidup sehingga umur 100. Beliau juga mengingatkan bahawa ketika Social Security mula-mula diperkenalkan, purata jangka hayat ialah sekitar 66, walaupun beliau tidak pasti tentang angka tepat itu.
Pengajarannya mudah. Jika simpanan anda perlu menyara anda selama 25 atau 30 tahun dan bukannya tempoh yang singkat, pelan yang dibina atas andaian jangka pendek boleh kehabisan. Tanya diri anda: apa yang akan berlaku kepada pelan saya jika saya hidup sehingga lewat 90-an?
Bagaimana anda boleh memastikan simpanan KWSP anda bertahan?
Panel itu menekankan bahawa perancangan yang baik tidak mengandaikan senario yang sempurna. Jeffrey DeHaan menjelaskan bahawa firmanya menguji pelan dengan tekanan, kerana perkara tidak akan berjalan seperti yang kita jangka dan kejadian hidup serta kejadian pasaran kedua-duanya berlaku. Berikut ialah cara praktikal untuk menggunakan pemikiran ini pada wang anda sendiri:
- Ketahui titik permulaan anda. Semak penyata KWSP terkini anda melalui akaun KWSP dan senaraikan simpanan dan pelaburan persaraan anda yang lain.
- Anggarkan perbelanjaan persaraan anda. Tulis apa yang anda jangka belanjakan setiap bulan, termasuk perumahan, penjagaan kesihatan, makanan, pengangkutan dan sokongan keluarga.
- Uji pelan dengan tekanan. Tanya apa yang berlaku jika pasaran jatuh, jika bil perubatan meningkat, atau jika anda hidup lebih lama daripada yang dirancang. Cuba beberapa senario, bukan hanya satu.
- Kenal pasti jurang. Bandingkan pendapatan yang dijangka dengan perbelanjaan yang dijangka. Perbezaannya ialah apa yang perlu ditampung oleh simpanan, insurans atau perancangan anda yang lain.
- Semak secara berkala. Semak semula angka setiap tahun atau selepas perubahan besar dalam hidup, supaya pelan anda kekal realistik.
Apa yang perlu ditimbang sebelum memilih pilihan pembayaran?
Perbincangan InvestmentNews tidak meliputi pilihan pembayaran KWSP, jadi saya tidak akan menerangkan ciri atau terma mereka di sini. Sentiasa semak peraturan semasa terus dengan KWSP. Apa yang panel tawarkan ialah cara berguna untuk merangka keputusan ini. Stan Gregor, CEO Summit Financial, mencadangkan bahawa semakin dekat anda dengan jaminan, semakin banyak potensi pertumbuhan yang mungkin anda lepaskan. Dengan kata lain, kepastian biasanya datang bersama pertukaran.
Sebelum anda memilih, pertimbangkan soalan-soalan ini:
- Berapa banyak pendapatan bulanan yang saya perlukan? Mulakan daripada anggaran perbelanjaan anda, bukan daripada jumlah yang anda harap akan terima.
- Bagaimana jika saya hidup lebih lama daripada yang dirancang? Pastikan pilihan itu masih berfungsi pada tahun-tahun akhir anda.
- Berapa banyak fleksibiliti yang saya perlukan? Pertimbangkan sama ada anda mungkin memerlukan jumlah sekaligus untuk kecemasan atau kos perubatan.
- Apa yang ingin saya tinggalkan? Stan Gregor menyatakan bahawa perancangan kewangan juga menyediakan generasi seterusnya. Fikirkan apa yang mungkin diwarisi oleh keluarga anda.
- Apakah kos dan syarat-syaratnya? Sahkan semua terma dengan KWSP dan mana-mana penyedia lain sebelum membuat komitmen.
Patutkah anda mendapatkan bantuan profesional untuk perancangan persaraan?
Thomas Ruggie, pengasas dan CEO Destiny Family Office, menerangkan tugas utama seorang perancang sebagai memastikan pelanggan tidak kehabisan wang semasa persaraan. Penasihat yang baik boleh membantu anda memodelkan senario dan menerangkan pertukaran, tetapi keputusan tetap di tangan anda. Saya Dexter Chia, remisier berlesen dengan M+ Global (R336). Artikel ini ialah pendidikan am, bukan nasihat kewangan peribadi. Untuk nasihat yang disesuaikan dengan situasi anda, bincang dengan perancang kewangan berlesen yang boleh menilai gambaran penuh anda.
Soalan Lazim
Adakah panel InvestmentNews bercakap tentang EPF atau KWSP?
Tidak. Panel membincangkan strategi pendapatan persaraan secara umum, termasuk risiko umur panjang dan cara penasihat membantu pelanggan membelanjakan simpanan mereka. Idea di sini bersifat umum dan telah digunakan pada simpanan Malaysia untuk tujuan penerangan sahaja.
Apakah risiko umur panjang dalam bahasa mudah?
Ia ialah risiko anda hidup lebih lama daripada yang mampu disokong oleh simpanan anda. Panel berkata hidup lebih lama ialah kebimbangan yang semakin meningkat, itulah sebabnya pelan persaraan perlu diuji terhadap jangka hayat yang panjang.
Patutkah saya semak penyata KWSP saya sebelum memilih pilihan pembayaran?
Ya. Baki semasa anda ialah titik permulaan bagi mana-mana pelan pendapatan persaraan. Setelah anda mengetahuinya, anggarkan perbelanjaan bulanan anda dan bandingkan dengan apa yang setiap pilihan boleh berikan, selepas mengesahkan terma dengan KWSP.
Sumber: InvestmentNews