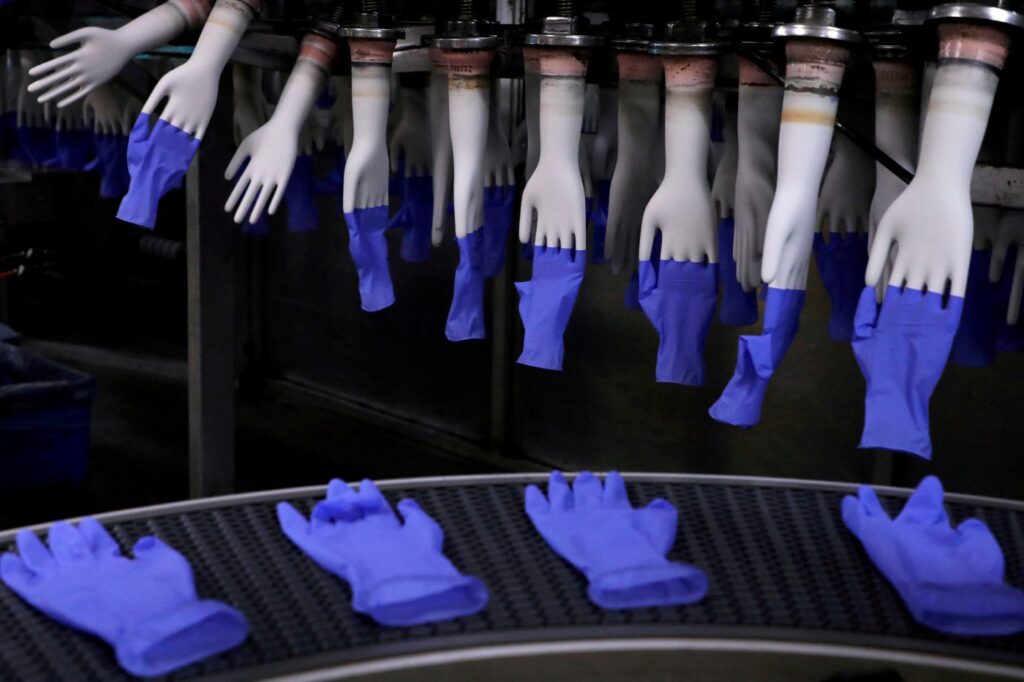
联昌证券预计手套股第三季盈利将下滑,手套股第三季盈利承压主要来自ASP回落与能源成本上升。
手套股第三季盈利为何下滑?
- ASP回落:降至约US$22/1,000件,6月季度为US$25至US$28/1,000件
- 天然气成本:RM59/MMBtu,高于9月季度平均的RM49.9/MMBtu
- 成本占比:天然气通常占手套总生产成本的10%至15%
联昌证券估计,ASP可能因关键原材料成本飙升而回升US$1/1,000件至US$23。
手套股第四季能否回到6月季度高峰?
联昌证券认为,ASP回升可能令第四季收益温和改善。但手套制造商不太可能复制6月季度的核心盈利高峰,ASP已较约US$28/1,000件的高峰大幅正常化。
最低工资加薪对手套股盈利影响多大?
- 最低工资:由RM1,700调升至RM2,000,2027年6月起生效
- 盈利减少:2027财年(FY27)约4%,2028财年(FY28)约7%
行业劳动密集,并持续依赖大量蓝领工人,利润率面对直接压力。
全球手套供过于求会持续到何时?
- 新增产能:东南亚新设施预计2026年新增100亿至150亿件年产能
- 需求增长:2026年约3%(考虑美国进口数据疲弱),2027年约10%,2028年约7%
- 历史均值:疫情前五年平均增长10%至12%
联昌证券预计,产能扩张可能超过需求增长,覆盖的手套制造商将持续面临定价压力,至少供过于求会维持到2027年。
Kossan Rubber为何获联昌证券选为板块首选?
联昌证券对板块维持“中性”评级,手套板块目前市净率为0.9倍,接近5月ASP最高时的估值高峰。
- 非通用产品:Kossan Rubber的敞口相对较高
- 净现金:相当于市值的49%,财务缓冲较厚
想用数据工具追踪手套股财报,可参考马来西亚AI股票分析。
关键要点
- 联昌证券预计手套股第三季盈利下滑,ASP降至约US$22/1,000件
- 天然气税率升至RM59/MMBtu,天然气占生产成本10%至15%
- 最低工资由RM1,700调至RM2,000,2027年6月起生效,FY27与FY28盈利分别减少约4%与7%
- 2026年东南亚新增100亿至150亿件产能,供过于求至少维持到2027年
- Kossan Rubber(7153)获选板块首选,净现金相当于市值49%
常见问题
手套股第三季盈利会下跌吗?
联昌证券预计手套股第三季盈利将下滑,主因ASP由6月季度的US$25至US$28/1,000件回落至约US$22,加上天然气税率升至RM59/MMBtu。
Kossan Rubber为何是联昌证券的板块首选?
联昌证券指Kossan Rubber(7153)的非通用产品敞口相对较高,且净现金相当于市值的49%。
最低工资加到RM2,000对手套股有何影响?
联昌证券估计,最低工资由RM1,700调至RM2,000后,手套股2027财年盈利约减少4%,2028财年约减少7%。
手套板块现在估值贵吗?
板块目前市净率为0.9倍,接近5月ASP最高时的估值高峰,联昌证券对板块维持“中性”评级。
免责声明:本文基于联昌证券研究报告的摘要整理,仅供资讯参考,不构成任何投资建议。投资前请自行研究,并咨询持牌财务顾问。
本文资讯来源:查看原文 — 内容基于原始发布者。如需准确信息,请参阅原文。如有任何更改请联系我们。
免责声明:本文仅供参考,不构成投资建议。投资前请自行研究。
想投资马来西亚或美国股市?联系 Dexter Chia,拥有2,300+客户的AI股票经纪,马六甲证券有限公司(M+ Global)。M+ Global 邀请码:UBZQ | WhatsApp:+60169059789 | 为什么选择Dexter?