Marine & General首季为何大幅亏损?
Marine & General Bhd在2026财年首季(截至7月31日)交出黯淡成绩单。该公司净利仅RM652万,相比去年同期的RM1662万,跌幅高达61%。更令人关注的是,季度收入也未能幸免,从RM9943万腰斩至RM7559万,下滑幅度达74%。
这家海运物流商在向马来西亚交易所(Bursa Malaysia)提交的公告中坦言,业绩恶化的元凶指向上游部门的结构性困境。上游船队的可用性出现明显下降,多艘船舶正在进行强制船坞检修和维修工程,同时国内钻探活动也呈现温和下行态势。
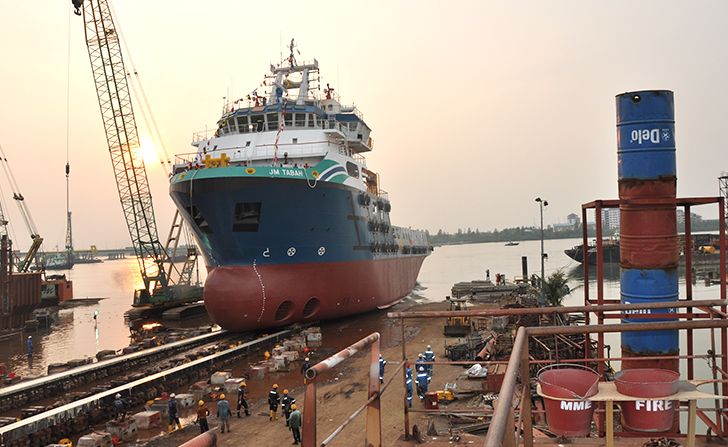
船队利用率断崖式下跌 上游部门承压
最直观的业绩指标是船队利用率的恶化。上一季度该率为82%,本季度已降至75%,跌幅7个百分点。这个数字反映了该公司在油气上游服务领域的真实处境——船舶闲置时间拉长,收入承压。
强制性的船舶维修是无可奈何之举。所有上游运营船舶都需要定期进行船坞检修和维护,这是全球海运业的强制规定,但频集中在一个季度内完成,无形中加大了成本负担,同时减少了可投入运营的船队规模。
与此同时,国内钻探活动趋缓进一步削弱了对船舶的需求。油价低迷环境下,本地石油和天然气公司通常会压缩勘探和生产成本,这直接冲击了Marine & General
值得注意的是,该公司的下游部门(港口和物流服务)在本季度保持稳定表现。这是该公司为数不多的亮点,显示公司的物流和港务板块仍保持韧性。 然而,下游的稳定收益并未足以抵消上游部门的大幅滑坡。当上游收入和利润同步暴跌时,整体盈利能力难以维持。这也解释了为何全集团净利跌幅如此惊人。 Marine & General不派息,这在通常稳定派息的公司中是罕见信号。这意味着管理层认为当前现金流和盈利能力都不足以支撑分红政策,需要保留现金应对运营挑战。 公司在公告中提出「中立展望」,即对下半年业绩的预期既不乐观也不悲观。管理层表示将根据市场发展和经济条件灵活调整运营决策,同时重点聚焦「运营效率」和「船队优化」,试图通过内部管理改善来维持收益稳定性。 这种审慎表态反映出公司对上游钻探活动复苏没有把握。如果油气勘探投资继续疲软,Marine & General
马来西亚是东南亚重要的油气生产国,但近年来国际油价波动和能源转型压力,使得本地石油公司对上游勘探投资变得极度谨慎。这直接影响了依赖上游业务的海运服务商。 Marine & General
值得关注的是,强制船舶维修虽然是成本,但也代表公司正在维持船队的适航能力,为未来反弹预留基础。如果油气活动在下半年或下一财年回温,这支船队将能迅速投入生产。 管理层提及的「运营效率」和「船队优化」暗示公司可能在考虑调整运营规模或成本结构。这可能包括减少部分低效船舶、优化路线安排,或重新配置资产以适应低油价环境。 然而,这类内部改善往往收效缓慢,且难以对冲外部市场需求的大幅下滑。除非国际油价反弹或本地钻探活动复苏,否则Marine & General
散户投资者可继续关注公司下半年(截至明年1月)的季度报告,特别是船队利用率是否有改善迹象。如果利用率持续下滑或继续低于75%,则说明市场需求恢复遥遥无期。 暂停派息是公司财务状况转变的重要指标。通常,公司会在现金流吃紧或面临不确定性时停止分红,以保留资本应对风险。Marine & General
对于依赖股息收入的投资者,这意味着该股短期内可能无法带来分红回报。股东们应该认识到,油气上游服务行业的派息稳定性不如防守型蓝筹股。 散户投资者对Marine & General
如需深入了解马来西亚AI股票分析工具,或查阅马来西亚交易账户类型,可参考相关指南。 本文资讯来源:查看原文 — 内容基于原始发布者。如需准确信息,请参阅原文。如有任何更改请联系我们。 免责声明:本文仅供参考,不构成投资建议。投资前请自行研究。 想投资马来西亚或美国股市?联系 Dexter Chia,拥有2,200+客户的AI股票经纪,马六甲证券有限公司(M+ Online / M+ Global)。M+ Global 邀请码:UBZQ | WhatsApp:+60169059789 | 为什么选择Dexter?下游部门表现稳健 未足以弥补上游缺口
这对投资者意味着什么?
行业背景:上游船舶服务市场风险
运营效率改善能否扭转颓势?
派息政策调整的警示
关键要点
Dexter Chia 相关资源